

Un brasileño paga el café con una llave de correo electrónico. Un colombiano manda plata con una arroba. Un venezolano teclea cédula, teléfono y banco, y reza. Los tres creen que están haciendo lo mismo. Y en parte tienen razón: los tres mueven dinero entre bancos distintos en segundos, sin tarjeta, sin efectivo y sin horario.
Pero por debajo, Pix, Bre-B y el Pago Móvil venezolano son tres respuestas muy distintas a una misma pregunta — y la diferencia entre ellas explica por qué uno arrasó, otro arrancó disparado y el tercero lleva casi una década funcionando sin que casi nadie fuera de Venezuela lo estudie.
Esta es la anatomía de los tres, con cifras oficiales, diagramas y las diferencias que sí importan. Si eres ingeniero de pagos, encontrarás la fontanería. Si nunca has oído hablar de un «sistema de pagos de bajo valor», también: cada cosa se explica antes de usarse. Cada número lleva al lado el enlace a la fuente de donde salió, para que puedas comprobarlo sin creerme nada.
En 60 segundos
¿Son lo mismo? No. Son la misma categoría —pagos inmediatos, interoperables, 24/7— con arquitecturas y dueños distintos.
¿Cuál es la diferencia de fondo? El directorio de llaves: la base de datos que traduce tu correo o tu celular a un número de cuenta. Pix y Bre-B tienen uno; el Pago Móvil venezolano no. Todo lo demás se deriva de ahí.
¿Cuál se usa más? Pix, sin competencia: más de 7.000 millones de transacciones en un solo mes. Pero si en vez de contar el total se cuenta por habitante, Venezuela queda en segundo lugar y muy por encima de Colombia — unas 360 operaciones diarias por cada 1.000 personas frente a 152. Ese cálculo es mío y lo explico, con sus límites en los puntos.
¿Cuál llegó primero? Venezuela, en 2017 — tres años antes que Pix y ocho antes que Bre-B.
¿Funcionan entre países? Ninguno. Ni uno solo cruza la frontera todavía.
¿Cuánto cuestan? Pix y Bre-B son gratis para las personas. El Pago Móvil venezolano no: cobra 0,30 % del monto con un mínimo de 14 bolívares, y ese mínimo subió desde 2 bolívares en julio de 2026 — un alza del 600 % que se siente sobre todo en los pagos chicos, porque un cobro fijo pesa más cuanto menos pagas.
¿Porqué nadie esta hablando de la solución venezolana si fue pionera junto con SPEI de México? No les voy a mentir, nadie lo sabe, pero yo particularmente supongo que es por la situación actual del país y como se ve desde afuera.
1. ¿Qué es exactamente un «pago inmediato»?
La expresión se usa para todo, así que conviene fijarla. Un sistema de pagos inmediatos —fast payment system en la literatura del Banco de Pagos Internacionales— cumple cuatro condiciones a la vez. Si le falta una, es otra cosa:
Es inmediato de verdad. El beneficiario puede usar el dinero en segundos, no verlo «en camino».
Está siempre encendido. Domingo a las tres de la mañana, 1.º de enero, feriado bancario: da igual.
Es interoperable. Funciona entre entidades distintas. Un sistema que solo mueve dinero dentro del mismo banco o de la misma billetera no clasifica.
Es irrevocable. Una vez ejecutado, no se deshace unilateralmente. Esto es una virtud y un peligro, y más adelante veremos por qué.
Nótese lo que no está en la lista: ni gratuidad, ni QR, ni celular, ni app bonita. Todo eso son decisiones de diseño encima de la infraestructura — y son justamente las decisiones donde Brasil, Colombia y Venezuela se separan.
2. La anatomía: ¿qué pasa en esos diez segundos?
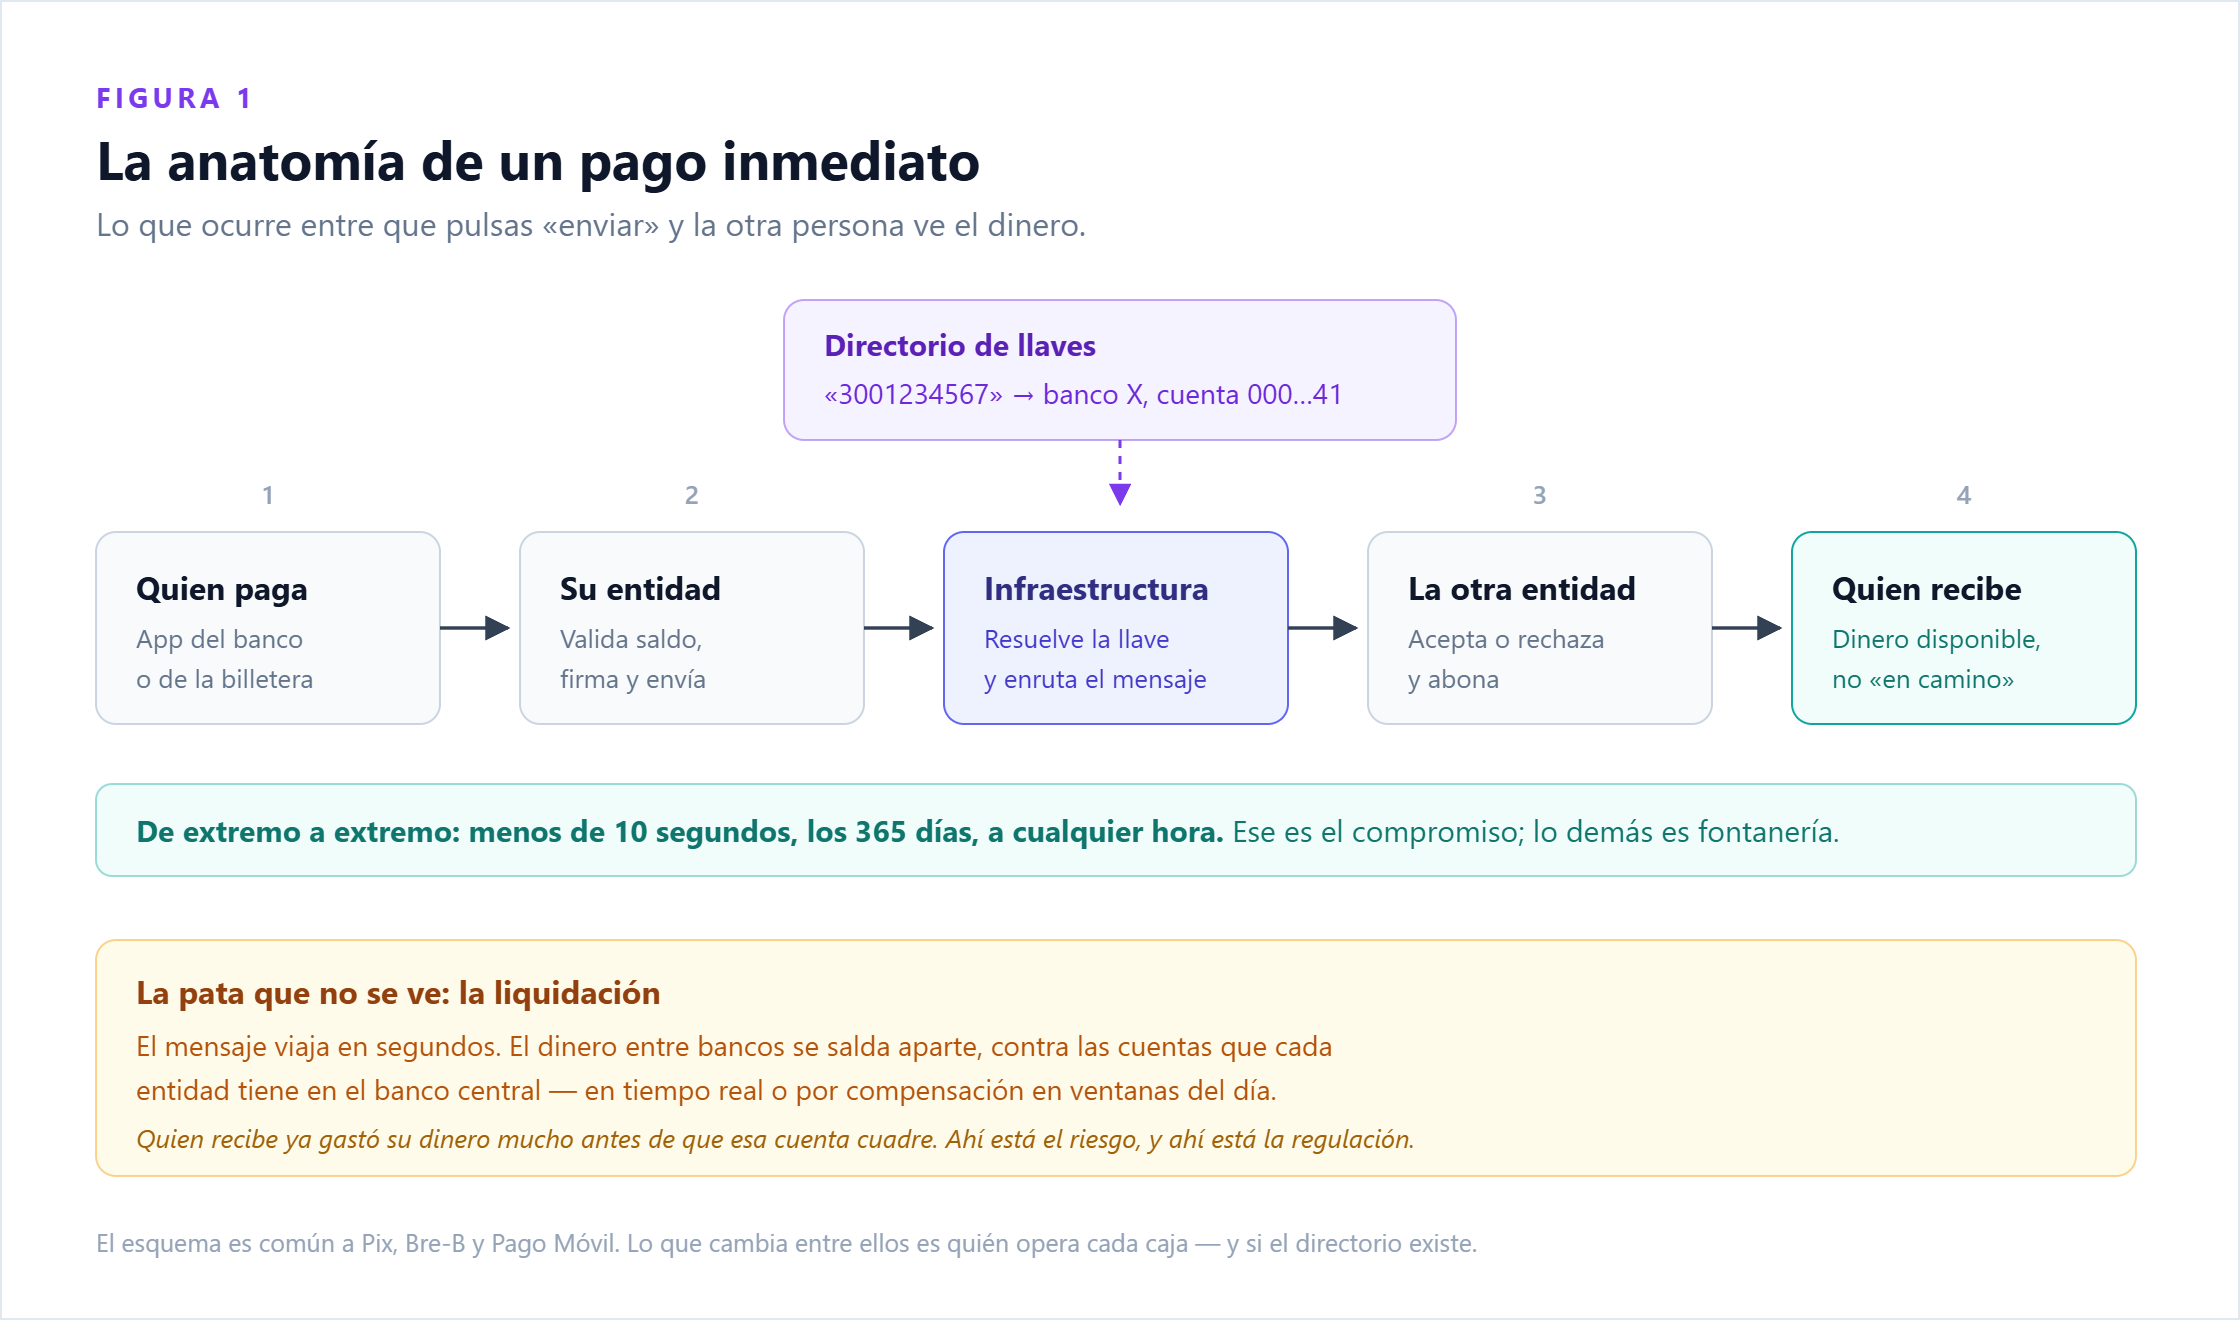
Hay un detalle que casi nunca se cuenta y que ordena todo lo demás: el mensaje y el dinero viajan por caminos distintos.
Cuando pulsas «enviar», lo que sale disparado es un mensaje: «la cuenta A autoriza 50.000 a la cuenta B». Ese mensaje va a tu entidad, que valida saldo y firma; de ahí a la infraestructura central, que averigua a qué cuenta apunta el identificador y enruta; de ahí a la entidad de destino, que acepta y abona. Todo eso ocurre en menos de diez segundos y es lo que tú ves. Esa parte es compartida entre todos los sistemas.
El dinero entre bancos es otra historia. Los bancos se deben plata entre ellos todo el día, y eso se salda contra las cuentas que cada uno mantiene en el banco central — en tiempo real, o por compensación en ventanas a lo largo del día. Quien recibió ya gastó su dinero mucho antes de que esa cuenta cuadre. Ahí vive el riesgo del sistema, y por eso el banco central nunca está lejos del volante.
Los cuatro papeles que alguien tiene que ocupar
El que manda. Obliga a participar, fija tarifas y define las reglas. Casi siempre el banco central o el regulador bancario.
El que opera. Enruta los mensajes y resuelve las llaves. Puede ser el propio banco central, una cámara de compensación o un consorcio privado.
El que liquida. Cuadra las cuentas entre entidades. Esto casi nunca se delega: lo hace el banco central.
El que atiende. Pone la app, el soporte y la lucha contra el fraude. Bancos, cooperativas y billeteras.
3. La pregunta que lo decide todo: ¿cómo nombras a quien recibe?
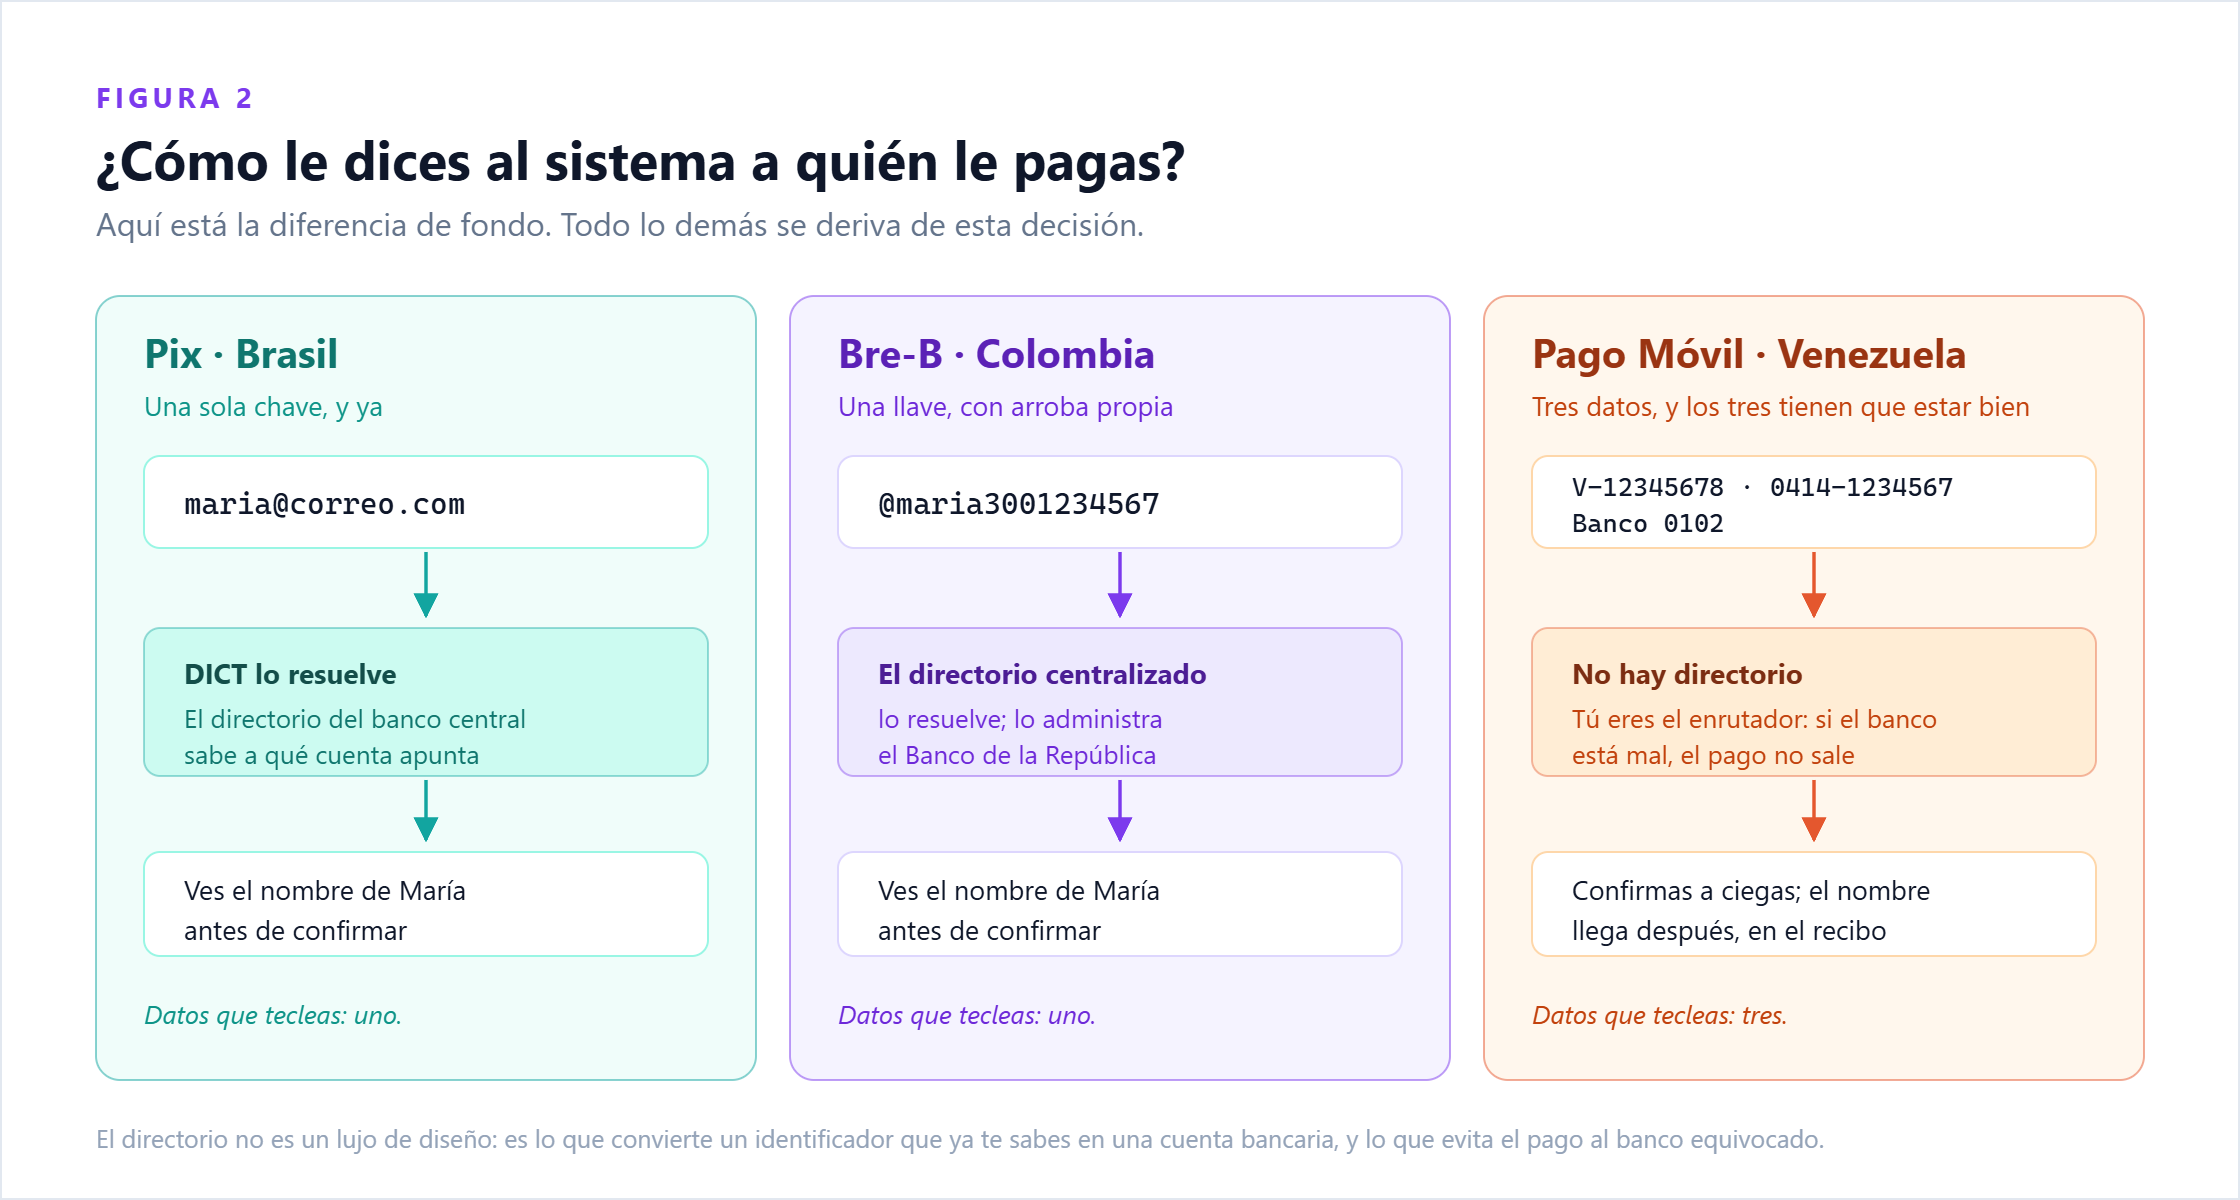
Aquí está, en serio, la diferencia de fondo. Un número de cuenta bancaria es un identificador diseñado para los bancos, no para las personas: “nadie se sabe el suyo” (o al menos, para eso no estan diseñados). Los sistemas modernos resuelven esto con un directorio, una base de datos que traduce algo que sí te sabes —tu correo, tu celular, tu cédula— a una cuenta concreta.
Brasil lo llamó DICT (Diretório de Identificadores de Contas Transacionais). Colombia lo llamó directorio centralizado de llaves y lo puso bajo el Banco de la República. Venezuela no tiene: en el Pago Móvil, tú eres el enrutador. Tecleas cédula, teléfono y —esto es lo importante— el banco de destino. Si el banco está mal, el pago no sale, o sale a donde no debía.
De esa única decisión se derivan tres consecuencias que la gente siente todos los días:
Confirmación antes de pagar. Con directorio, la app te muestra el nombre del destinatario antes de que confirmes. Sin directorio, confirmas a ciegas y el nombre aparece después, en el comprobante.
Portabilidad. Con directorio, cambias de banco y te llevas la llave. Sin directorio, cambiar de banco significa avisarle a todo el mundo.
Cobros automáticos. Un directorio es la precondición para que alguien te cobre de forma recurrente sin pedirte los datos cada vez.
4. Pix: el caso que todos copian
El Banco Central do Brasil encendió Pix el 16 de noviembre de 2020. Cinco años y medio después, las cifras son de otra escala:
Más de 7.000 millones de transacciones en mayo de 2026, por encima de R$ 3 billones en el mes.
Casi 80.000 millones de operaciones en todo 2025, con más de R$ 35 billones movilizados.
Más de 170 millones de personas físicas lo han usado — en un país de unos 213 millones de habitantes.
¿Por qué funcionó? Tres decisiones, y ninguna es tecnológica:
Obligatorio. Las instituciones grandes no pudieron elegir si participaban. No hubo «efecto isla».
Gratis para las personas. Sin comisión, la resistencia a probarlo fue cero.
Una marca, no una función. Pix no es «transferencia inmediata del banco X»: es Pix, en todos lados, con el mismo nombre y el mismo flujo.
Vale la pena mencionar dos piezas que suelen pasar desapercibidas. El MED (Mecanismo Especial de Devolução) es el procedimiento para devolver fondos cuando hubo fraude — la respuesta al problema de la irrevocabilidad. Y el Pix Automático, encendido en junio de 2025, es el que permite cobros recurrentes: el momento en que Pix dejó de ser solo un instrumento de empuje. Volveremos a esto.
5. Bre-B: Colombia llegó tarde y arrancó rápido
Colombia tenía transferencias inmediatas desde antes —Transfiya, Nequi, Daviplata— pero cada una en su isla. Bre-B, del Banco de la República, es el sistema que las obliga a hablarse. El registro de llaves abrió en julio de 2025 y la operación plena arrancó en octubre de 2025.
Los números del primer año son notables — y, comparados con los de Pix en su mismo momento de vida, mejores:
108 millones de llaves registradas, al corte de junio de 2026.
Unos 35 millones de personas vinculadas y 782.218.571 operaciones acumuladas al 4 de mayo de 2026.
De 1,5 a más de 5 millones de operaciones diarias en siete meses, con picos por encima de 5,8 millones.
Tope por transacción en 2026: COP 12.110.000, que es el equivalente a 1.000 UVB.
Registrar una llave y transferir con ella: sin costo.
Las llaves pueden ser cinco cosas: número de documento, celular, correo electrónico, una alfanumérica que tú eliges (la famosa arroba, @tunombre) y un código de comercio para negocios. Cada llave apunta a una sola cuenta, pero una cuenta puede tener varias llaves. Las cifras al día viven en el tablero de indicadores del Banco de la República.
Un matiz que conviene tener a mano: los 108 millones de llaves no son 108 millones de personas. Una sola persona puede registrar documento, celular, correo y arroba — cuatro llaves, un ser humano. La cifra que importa es la de usuarios vinculados, que va por 35 millones.
6. Venezuela: Pago Móvil, C2P y el débito que casi nadie explica
Aquí es donde la mayoría de las comparaciones se rompen, porque tratan «Pago Móvil» como si fuera una sola cosa. No lo es. Venezuela tiene cuatro instrumentos que conviven, y la manera limpia de ordenarlos es preguntarse quién aprieta el botón.
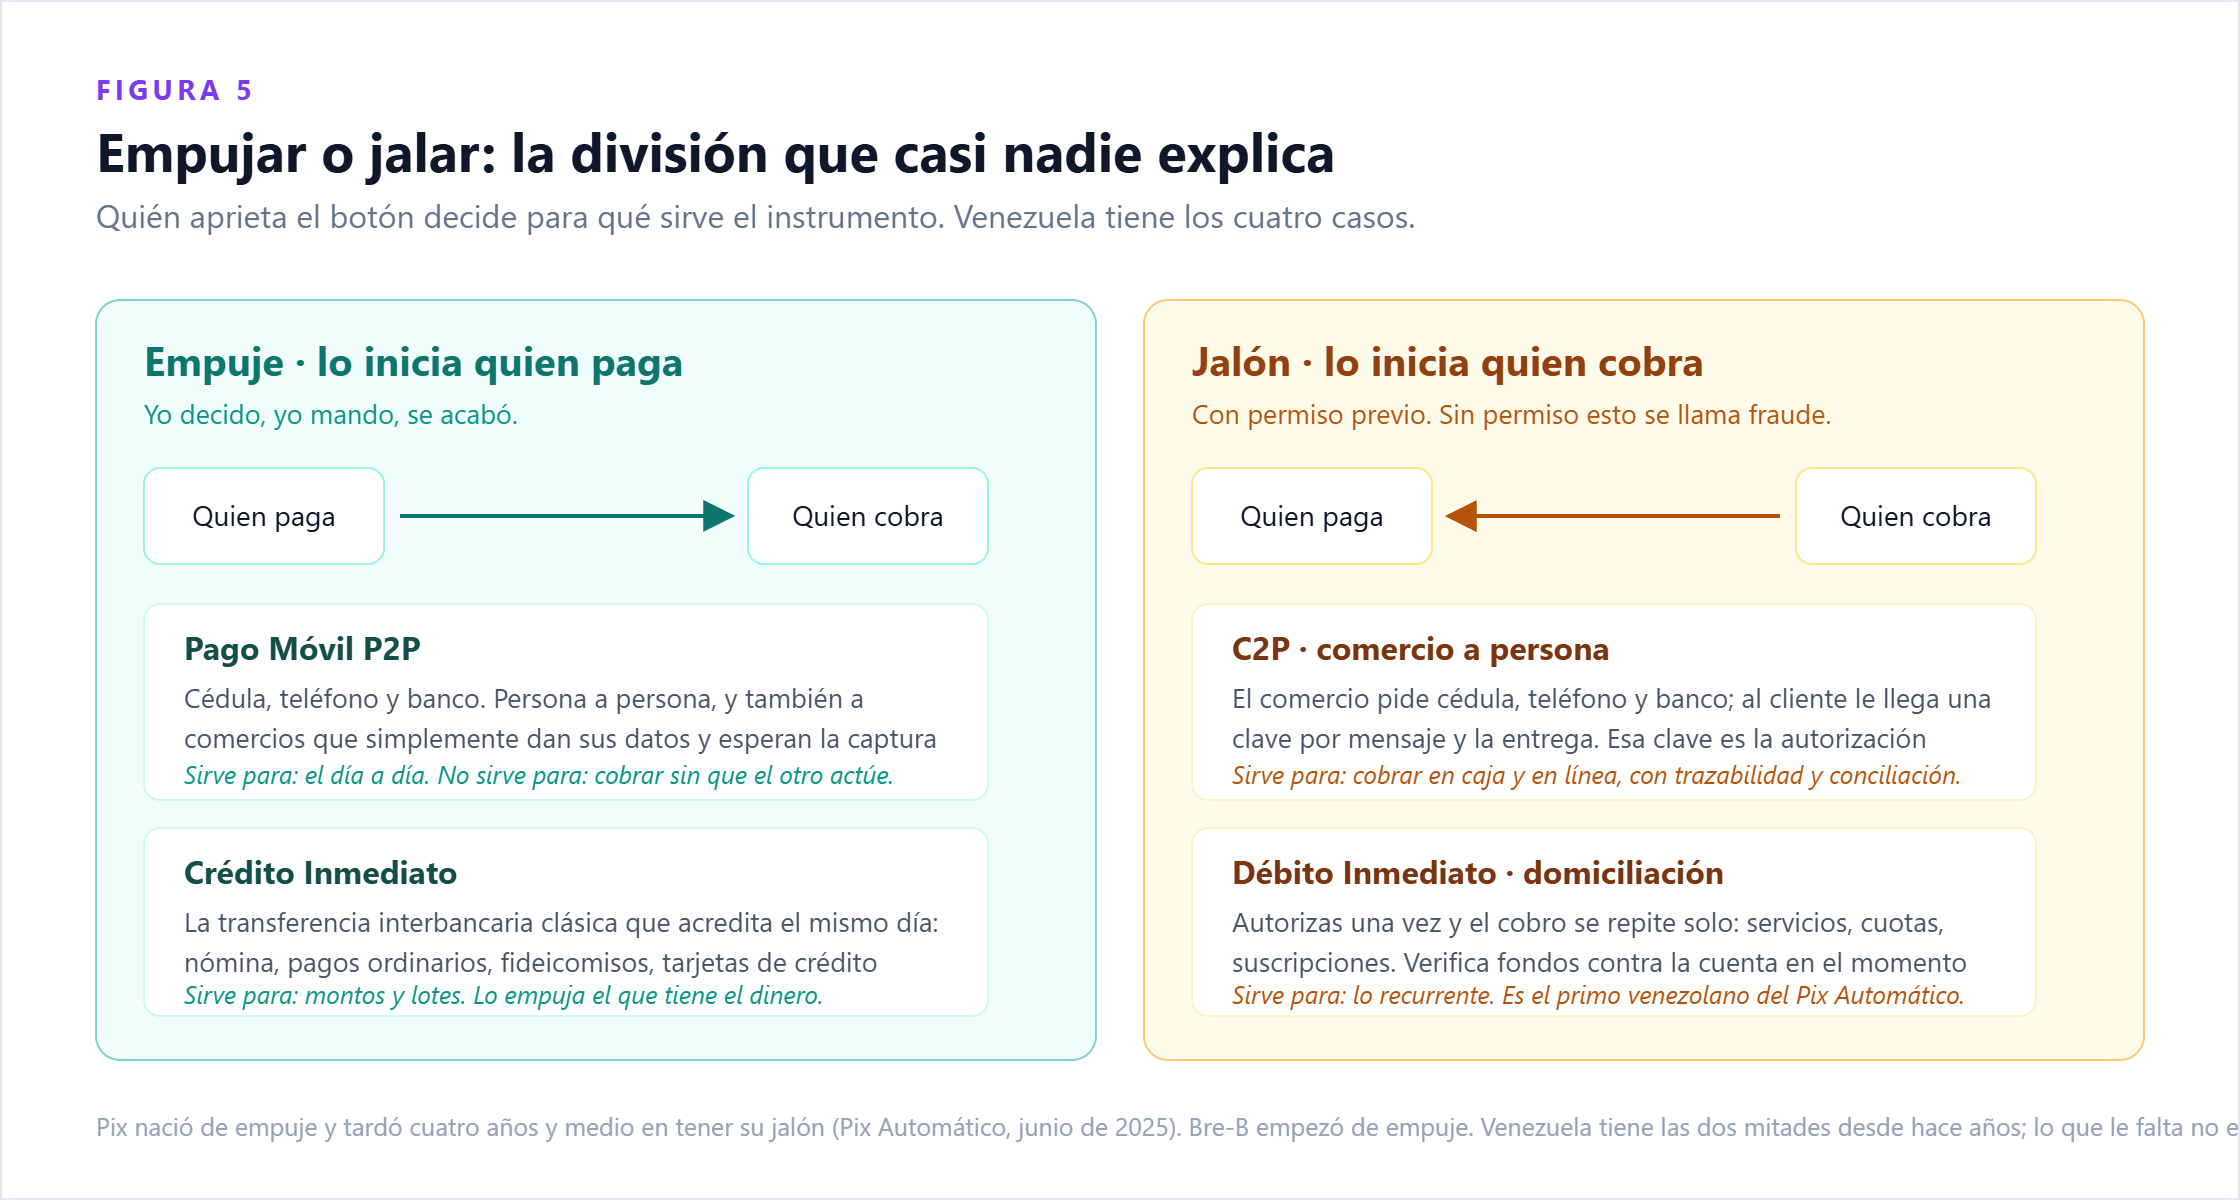
De empuje: lo inicia quien paga
Pago Móvil Interbancario (P2P). El que todo el mundo conoce. Arrancó en 2017, tras un piloto con diez bancos, bajo la supervisión de la Sudeban y sobre la Cámara de Compensación Electrónica del BCV. Cédula, teléfono, banco, monto.
Crédito Inmediato (CI). La transferencia interbancaria que acredita el mismo día. Sus modalidades incluyen crédito ordinario, pago de nómina, fideicomisos y pagos de tarjeta de crédito. Es el riel de las empresas.
De jalón: lo inicia quien cobra, con permiso previo
C2P (comercio a persona). El comercio pide cédula, teléfono y banco; al cliente le llega una clave por mensaje y la entrega en caja o la escribe en el checkout. Esa clave es la autorización. Da trazabilidad y conciliación automática — lo que el P2P, con su captura de pantalla y su «ya te pagué», nunca dio.
Débito Inmediato (DI). Autorizas una vez y el cobro se repite: servicios, cuotas, suscripciones. Sus modalidades incluyen autorizaciones en línea, claves de pago y domiciliaciones, y verifica la disponibilidad de fondos en el momento.
Dicho de otro modo: el Débito Inmediato venezolano es el primo del Pix Automático brasileño, y existe desde hace años. Es uno de esos casos donde el país llegó antes al concepto y después al reconocimiento — aunque realmente no ha llegado el reconocimiento adecuado a esta idea nacida de la gran necesidad.
¿Cuánto se usa — y cuánto cuesta?
Según cifras del BCV recogidas por la banca, el pago móvil representa el 41 % de las operaciones bancarias del país, con los puntos de venta en 47 %. La velocidad, reportada por la prensa especializada, pasó de unas 6.000 a unas 7.000 operaciones por minuto durante 2026.
Y aquí está la diferencia más incómoda con Brasil y Colombia: en Venezuela, el pago móvil no es gratis. El BCV publicó en la Gaceta Oficial N.º 46.427, del 31 de julio de 2026, un tarifario donde:
El P2P interbancario entre personas naturales queda en 0,30 %, con un cobro mínimo de 14 bolívares.
El P2C entre bancos distintos puede llegar a 1,50 % del monto.
Ese mínimo pasó de 2 a 14 bolívares: un alza del 600 % — entendiendo la volatilidad del bolívar venezolano.
Un cobro mínimo fijo es regresivo por construcción, y la aritmética lo enseña sola: 14 bolívares sobre un pago de 100 son un 14 %; sobre uno de 10.000, un 0,14 %. Cien veces más caro para quien paga cien veces menos. En un país donde el pago móvil sustituyó al efectivo para la compra diaria, eso no es un detalle de tarifario — es una decisión sobre quién paga la infraestructura.
Falta un contexto sin el cual nada de esto se entiende: Venezuela es una economía fuertemente dolarizada en efectivo. El pago móvil no compite contra la tarjeta como en Brasil; compite contra un billete de dólar que circula de mano en mano. Es el riel digital del bolívar, y arrastra consigo todo lo que le pasa al bolívar.
7. Entonces, ¿son lo mismo?
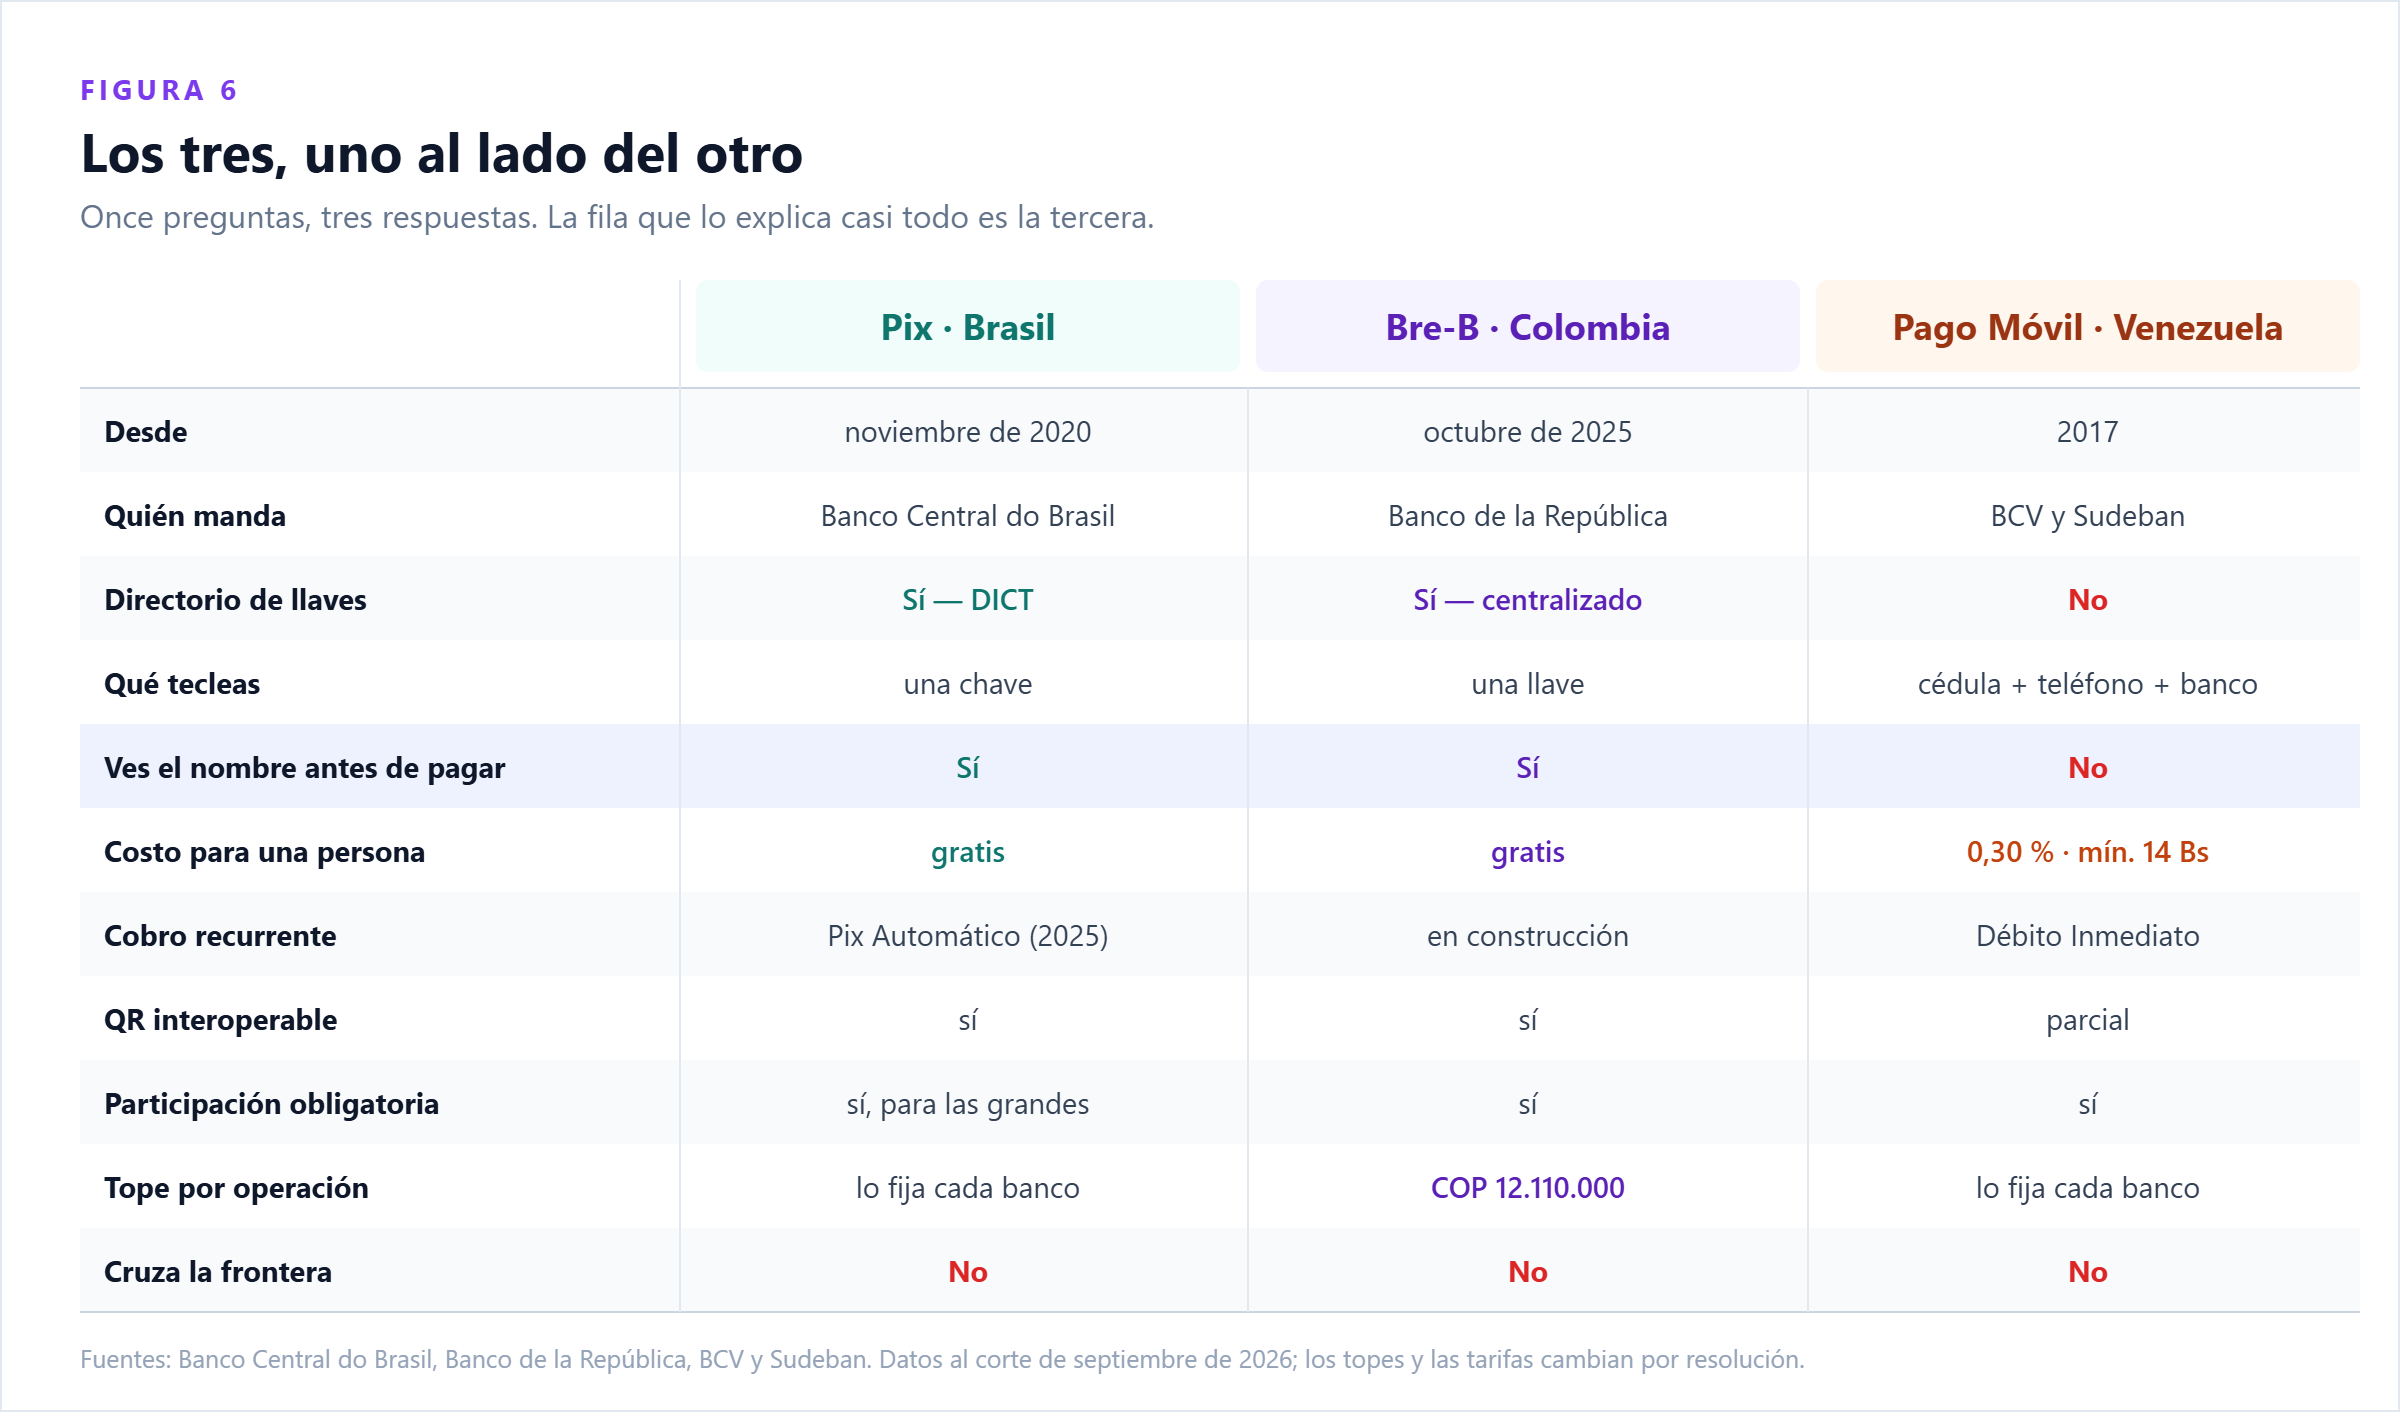
No. Comparten categoría y se parecen en la experiencia; se separan en casi todo lo demás. Pix y Bre-B son “gemelos” (al menos en principio) con diez años de diferencia: los dos tienen directorio, los dos son gratis, los dos obligan a las entidades a participar y los dos te enseñan el nombre de quien va a recibir antes de que confirmes.
El Pago Móvil venezolano se parece a ambos en velocidad y en alcance, y se separa en las tres cosas que más se notan: no hay directorio, no hay confirmación previa del nombre y no es gratis. Lo que sí tiene —y a Bre-B todavía le falta— es el cobro recurrente funcionando.
8. Veinte años de intentos
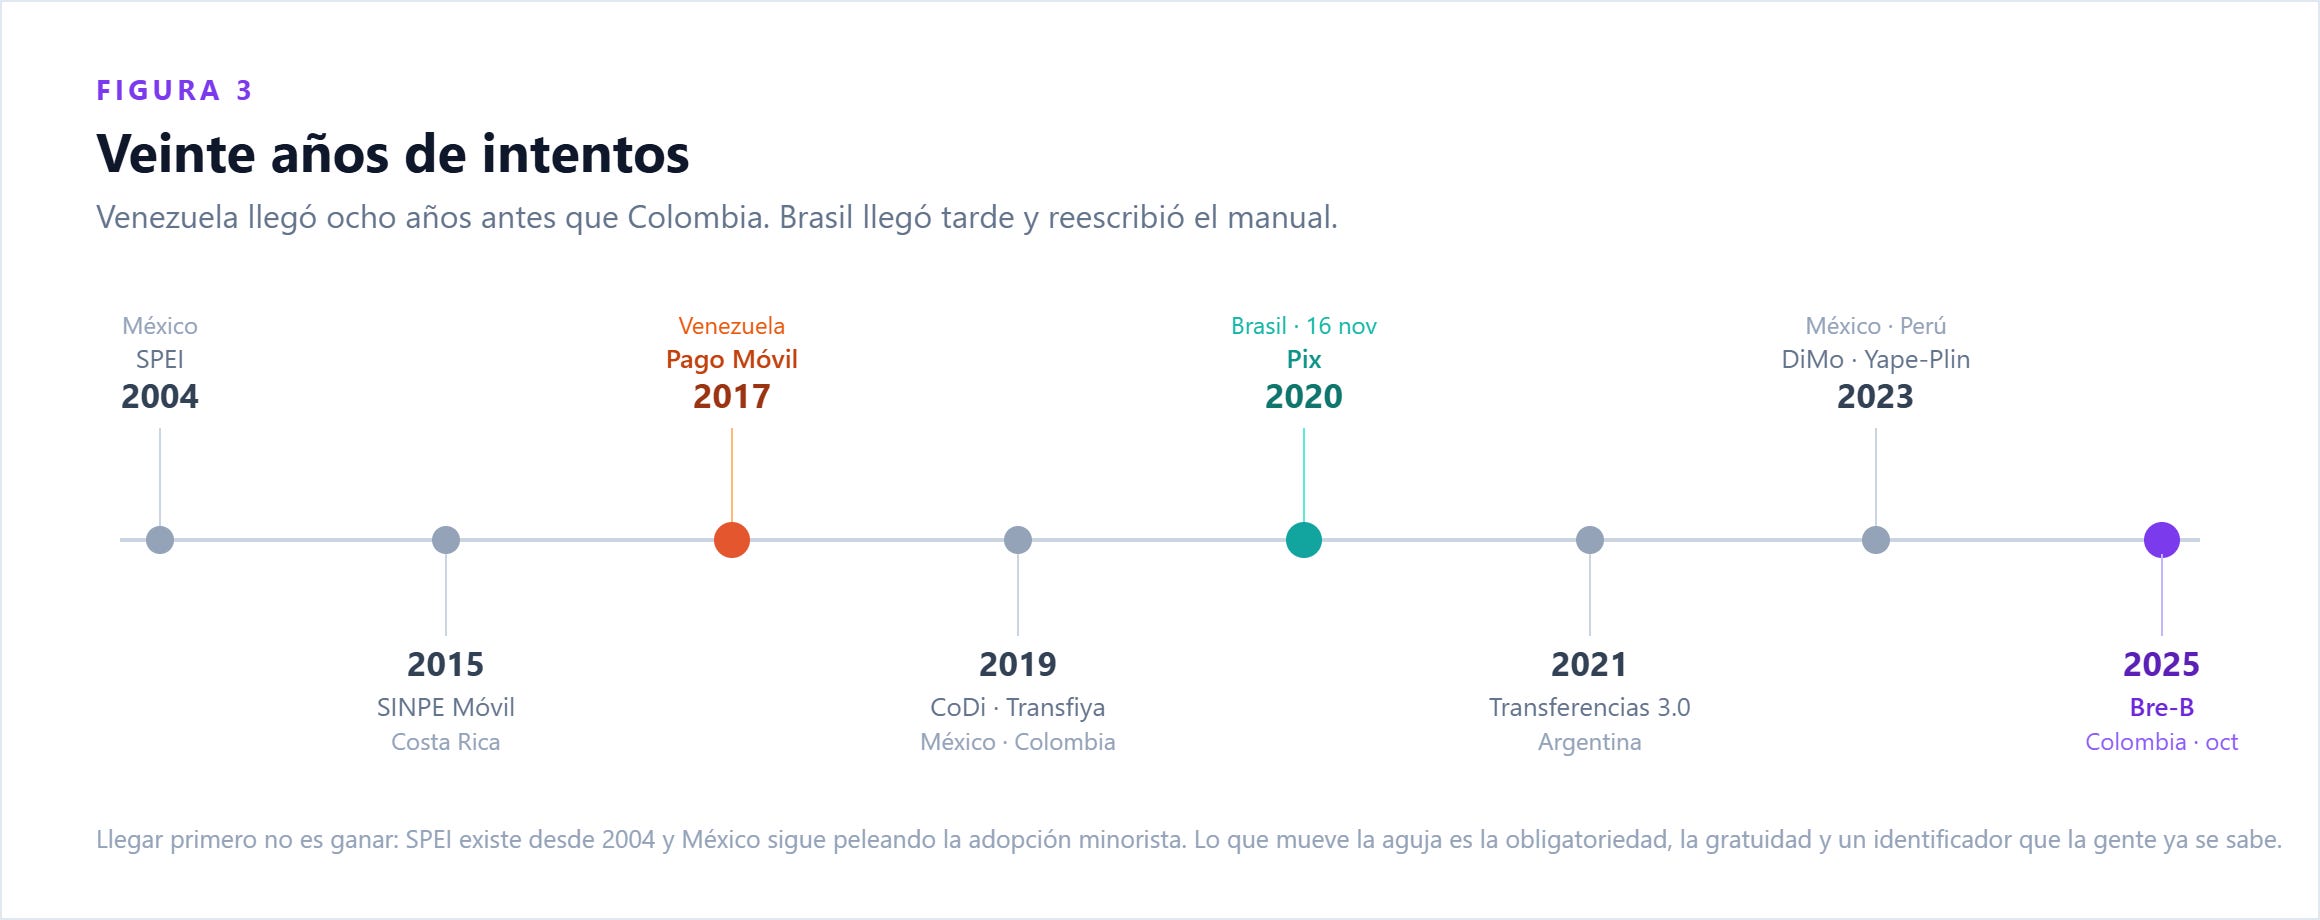
La región no empezó con Pix. México tiene SPEI desde 2004 —dos décadas— y le sumó CoDi (QR, 2019) y DiMo (pagos por número de celular, 2023) precisamente porque SPEI, siendo excelente infraestructura, nunca conquistó el menudeo.
Costa Rica encendió SINPE Móvil en 2015 y hoy lo usa cerca del 76 % de la población mayor de 15 años, con unos 4,6 millones de suscripciones activas: la penetración más alta de la región en proporción.
Argentina lanzó Transferencias 3.0 el 29 de noviembre de 2021. Perú obligó a Yape y Plin a interoperar desde 2023.
La lección se repite: la infraestructura no basta. Lo que mueve la aguja es la combinación de obligatoriedad, gratuidad y un identificador que la gente ya se sabe de memoria.
9. Penetración: los números, con sus asteriscos
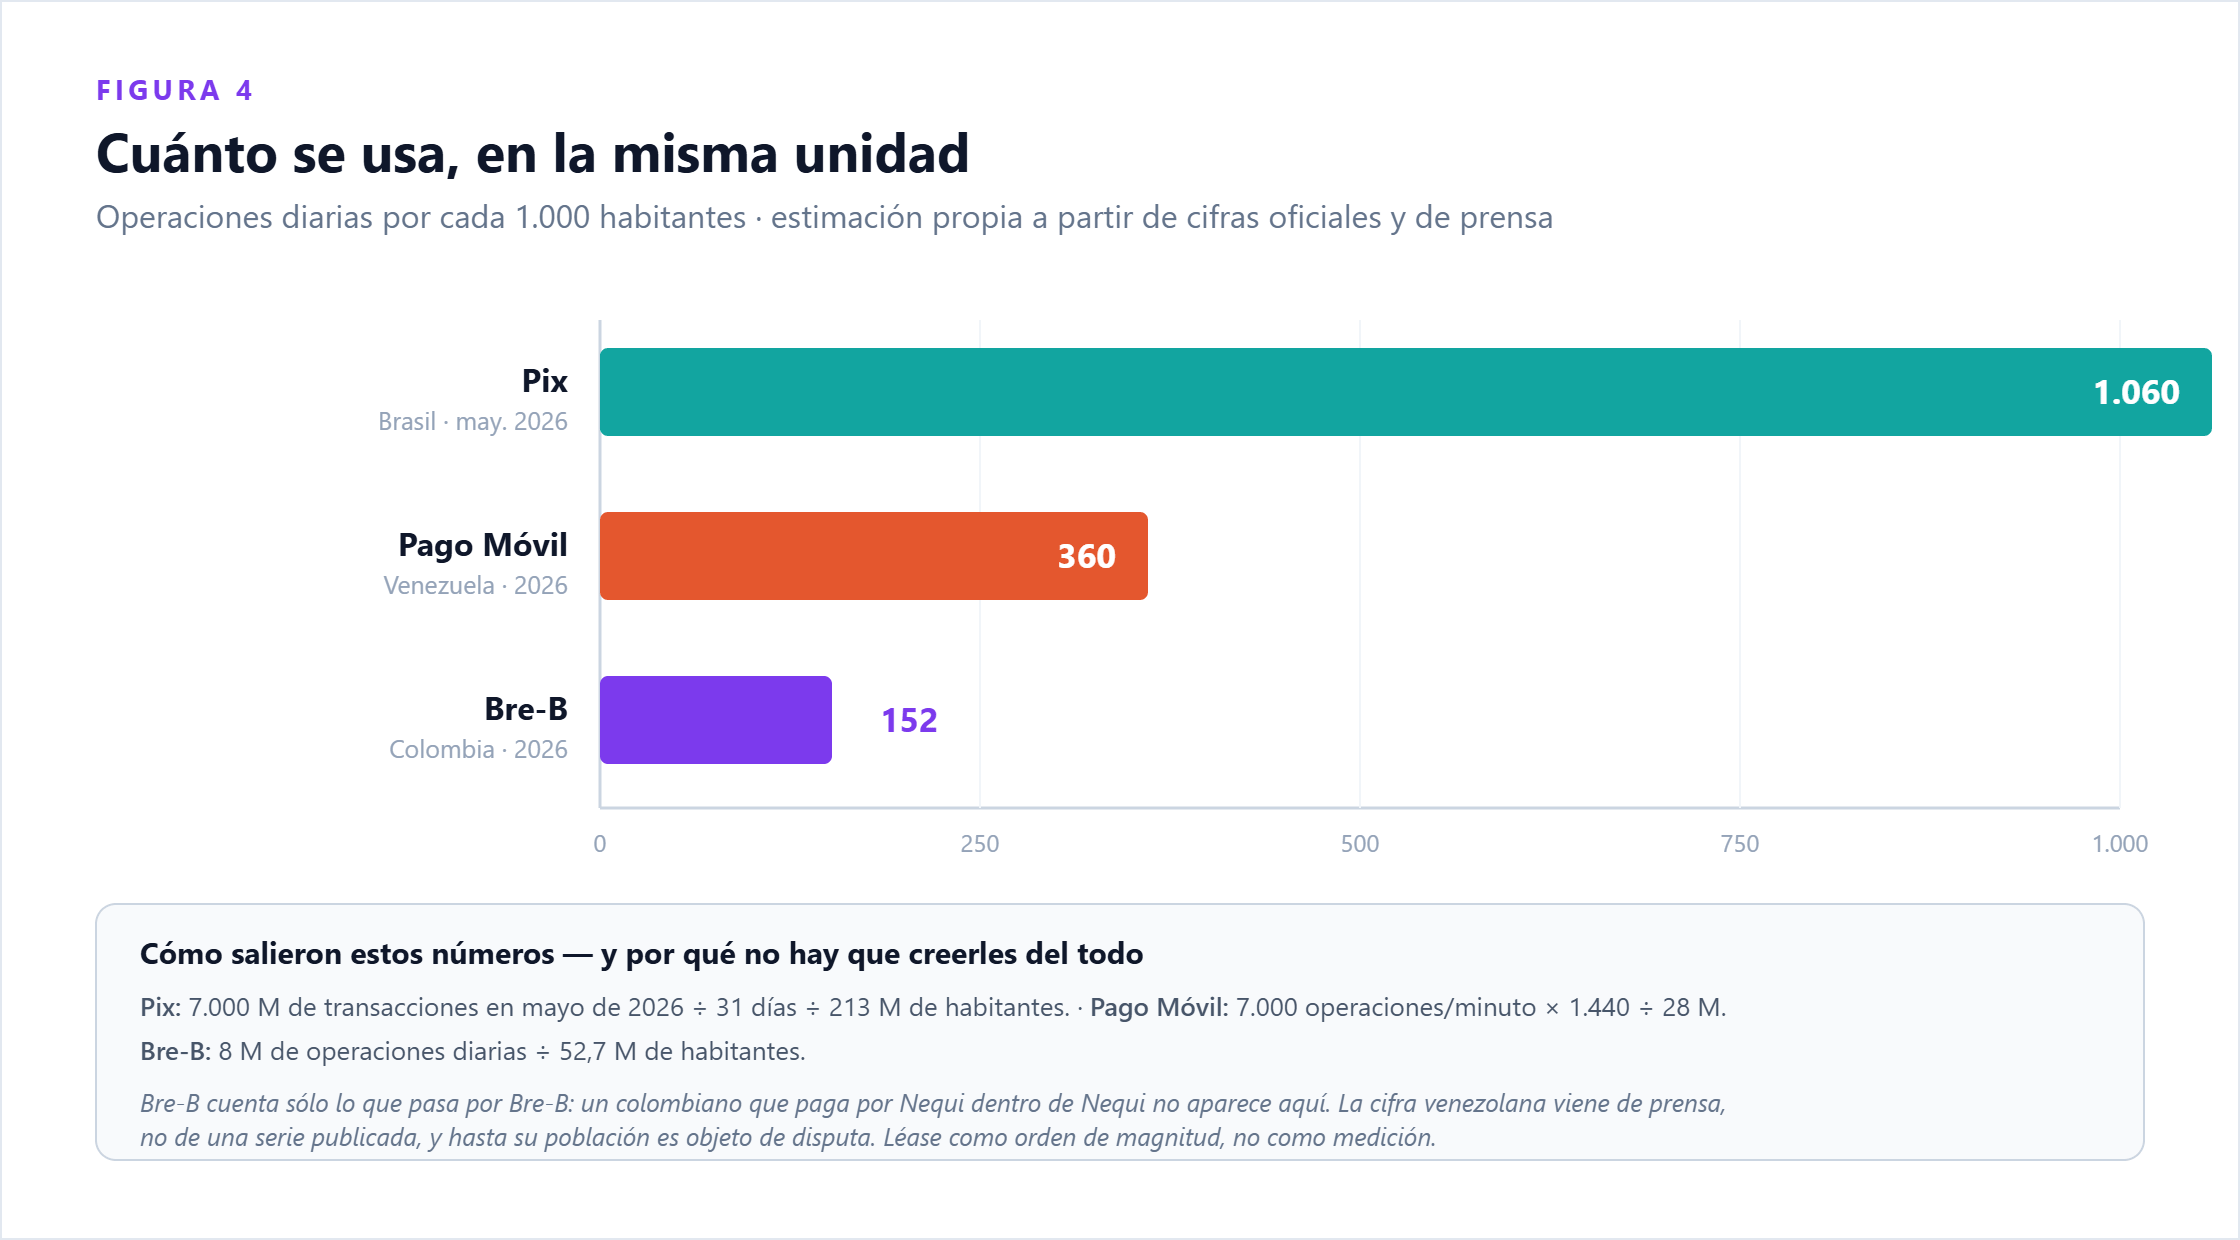
Comparar estos sistemas es difícil porque cada país publica una métrica distinta: Brasil informa transacciones por mes, Colombia operaciones por día y llaves acumuladas, Venezuela porcentajes del total bancario.
Para poder ponerlos lado a lado, normalicé todo a una sola unidad: operaciones diarias por cada 1.000 habitantes. La división está impresa dentro de la figura para que cualquiera pueda rehacerla o discutirla.
Tres advertencias que hay que leer antes que el gráfico:
Bre-B cuenta solo lo que pasa por Bre-B. Un colombiano que paga de Nequi a Nequi no aparece: esa operación no cruza el sistema interoperado. El uso real de pagos digitales en Colombia es mayor que la barra.
La cifra venezolana viene de prensa, no de una serie oficial publicada periódicamente. Y la población del país es objeto de disputa metodológica, así que el denominador también tiene error.
Una transacción no es un peso. Muchos pagos pequeños y pocos pagos grandes dan volúmenes parecidos y economías completamente distintas.
Con todo eso dicho, el orden de magnitud sí aguanta: Brasil está en otra liga, y Venezuela, por habitante, está muy por encima de lo que su tamaño económico sugeriría. La razón más plausible no es tecnológica: cuando el efectivo escasea y la inflación castiga al que lo guarda, digitalizarse deja de ser una comodidad y pasa a ser la única forma práctica de comprar. La necesidad empuja más rápido que cualquier campaña.
Págo Móvil fue una iniciativa nacida luego de los mega apagones de Venezuela en 2017, que obligaron a la banca y el Banco Central de Venezuela o ofrecer soluciones ágiles e interoperables.
10. Percepciones: lo que se cree y lo que es
«Pix es una app.» No: es infraestructura pública. Lo usas dentro de la app de tu banco, igual que usas la red eléctrica dentro de tu casa.
«Bre-B reemplaza a Nequi o Daviplata.» Al contrario: las conecta. Sigues usando tu app de siempre; lo que cambia es hasta dónde alcanza.
«El Pago Móvil venezolano es un invento improvisado.» Lleva desde 2017 corriendo sobre la cámara de compensación del banco central, con normativa y supervisión. Le falta un directorio, no seriedad. Y puede que incluso para algunos ojos, el que no tenga directorio lo hace mejor.
«Es gratis en todas partes.» Gratis en Brasil y Colombia para personas naturales. En Venezuela se cobra, y desde 2026 bastante más. Eso hace que el sistemma venezolano ya sea rentable, y no como Bre-b que tiene planes dé, pero aún esta en “veremos”.
«Pix sirve en toda Latinoamérica.» No. Es brasileño y liquida en reales. Lo que ves fuera de Brasil son pasarelas que lo intermedian. Aunque puede que en Venezuela operen los 3 sistemas, principalmente por las condiciones del país, y sobre todo en ciudades fronterizas.
«Es más inseguro que una tarjeta.» El riesgo se desplaza, no crece: menos fraude con datos robados, más ingeniería social — te convencen de que tú mandes el dinero. Por eso Brasil tuvo que inventar el MED.
11. ¿Y si cruzo la frontera?
Hoy, nada de esto funciona de un país a otro de manera oficial. Pix liquida en reales dentro de Brasil; Bre-B en pesos dentro de Colombia; el Pago Móvil en bolívares dentro de Venezuela. Cuando ves «acepta Pix» en un comercio fuera de Brasil, casi siempre hay una pasarela que cobra en reales a una cuenta brasileña y luego hace otra cosa con ese dinero. No es interoperabilidad: es intermediación.
Pero, como les digo, lo más probable es que no oficialmente ya operen Pix y Bre-b en Venezuela; de hecho, casas de cambio en ciudades de frontera operan los servicios, porque Págo Móvil a día de hoy no compite con el uso de tarjetas, lo hace con divisas más sólidas, incluso el real y los pesos colombianos.
El intento serio de resolverlo se llama Nexus, del Banco de Pagos Internacionales: en vez de construir n × (n−1) conexiones bilaterales entre países, un estándar único al que cada sistema nacional se conecta una sola vez. Es la diferencia entre que cada país negocie con cada país, y que todos se enchufen al mismo tomacorriente.
Aúnque en mi opinión, cada vez más se apuesta por el exchange, por lo que creo que este último terminará conectandolos todos.
12. ¿Qué viene?
El jalón gana terreno. Pix Automático es de 2025; Bre-B trabaja en su versión para empresas. El cobro recurrente es donde está el dinero aburrido y constante: servicios, suscripciones, cuotas.
Crédito encima del riel. Pix parcelado ya existe; la tentación de poner financiación sobre una transferencia instantánea es enorme, y trae consigo los problemas del crédito al consumo.
Las tarjetas defienden el margen. En Brasil, Pix ya superó a las tarjetas en número de operaciones. Esa pelea apenas empieza en Colombia.
Venezuela tiene una tarea pendiente clara. No necesita otro instrumento: tiene empuje y jalón, P2P y C2P, crédito y débito inmediato. Necesita un directorio — y que el costo no expulse al pago pequeño.
Preguntas que algunos amigos me hacen:
¿Bre-B es lo mismo que Pix?
No, pero se le parece mucho a propósito. Ambos son sistemas de pagos inmediatos con directorio de llaves, gratuitos y obligatorios para las entidades. Cambian el operador, el país, la moneda y el alcance funcional.
¿El pago móvil venezolano es un sistema de pagos inmediatos?
Sí, cumple las cuatro condiciones: inmediato, 24/7, interoperable e irrevocable. Lo que no tiene es directorio de llaves ni gratuidad.
¿Puedo mandar dinero de Colombia a Venezuela con Bre-B?
No. Bre-B opera dentro de Colombia y liquida en pesos colombianos. Algunas casas de cambio pueden cobrarte en Pesos dentro de Colombia y enviarte bolívares a una cuenta de banco en Venezuela, pero eso es otra historia.
¿Cuál es la diferencia entre P2P y C2P?
El P2P lo inicia quien paga; el C2P lo inicia el comercio y el cliente lo autoriza con una clave que recibe por mensaje. El segundo deja trazabilidad y permite conciliar ventas.
¿Qué es el Débito Inmediato?
El instrumento venezolano de cobro recurrente autorizado: domiciliaciones, claves de pago y autorizaciones en línea, con verificación de fondos en el momento. Conceptualmente equivale al Pix Automático.
¿Cuánto puedo enviar por Bre-B?
Hasta COP 12.110.000 por transacción en 2026, que es el equivalente a 1.000 UVB. Cada entidad puede fijar topes más bajos por seguridad.3
Dejo la métodología que usé clara
Las cifras de Pix provienen de las estadísticas del Banco Central do Brasil; las de Bre-B, de las publicaciones e indicadores del Banco de la República; las de Venezuela, de datos del BCV recogidos por la banca y de prensa especializada, porque no existe una serie pública equivalente. Cada afirmación numérica lleva su enlace en el número volado que la sigue.
El indicador de la Figura 4 es una estimación propia, no un dato publicado por nadie: nace de dividir las cifras de operaciones de cada país entre su población, y su aritmética completa está impresa dentro del gráfico justamente para que se pueda auditar y rebatir. Donde el dato es de prensa y no de fuente primaria, está dicho en el propio texto. Corte de la información: septiembre de 2026.
Referencias — por si quieres profundizar
Banco Central do Brasil — Pix, página oficial.
Banco Central do Brasil — Estatísticas do Pix, portal de datos abiertos.
Banco de la República — Conozca Bre-B.
Banco de la República — Indicadores de Bre-B.
Banco de la República — «En siete meses, Bre-B triplicó sus transacciones diarias».
Banco de la República — Documento técnico de Bre-B (febrero de 2026, PDF).
Banca y Negocios — «Operaciones con pago móvil representan el 41 % de las transacciones bancarias en Venezuela».
El Nacional — «Aumento de 600 % en la comisión mínima del pago móvil».
El Estímulo — «BCV actualiza tarifas de operaciones bancarias».
La Prensa de Monagas — «Pago móvil creció de 6 mil a 7 mil operaciones por minuto en 2026».
Infobae — «Bre-B disparó sus transacciones y ya mueve hasta 5 millones de operaciones diarias».
Bank for International Settlements — BIS Papers n.º 152: Faster digital payments (PDF).
Bank for International Settlements — Proyecto Nexus.
Fintech News America — «SINPE Móvil driving financial inclusion in Costa Rica».
Sudeban — Superintendencia de las Instituciones del Sector Bancario.
Banco Central de Venezuela — sitio oficial.
Banco Central de la República Argentina — sitio oficial.
Banco de México — sitio oficial.
Banco Central de Costa Rica — SINPE.